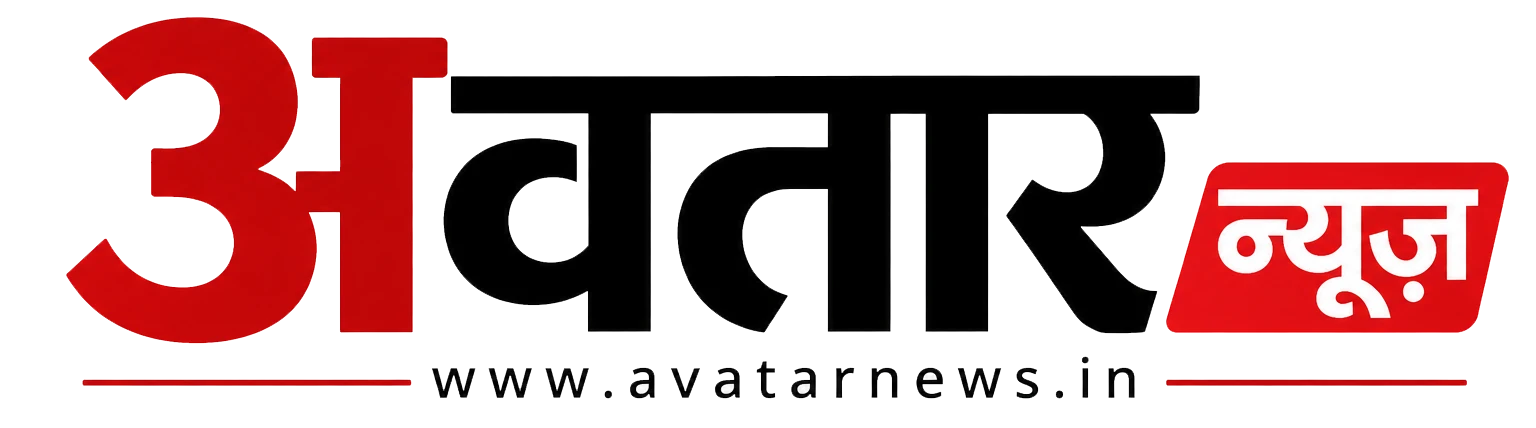
किसानों के लिए इन तीनों योजनाओं की प्रकृति अलग-अलग है। PM-KISAN के तहत पात्र किसानों को प्रत्यक्ष आर्थिक सहायता दी जाती है, PM-Kisan Maandhan में पात्र छोटे और सीमांत किसानों के लिए अंशदायी पेंशन व्यवस्था है, जबकि KCC किसानों को खेती और उससे संबंधित जरूरतों के लिए संस्थागत ऋण उपलब्ध कराने का माध्यम है।
PM Kisan, Kisan Maandhan और KCC: किसानों को ₹6000, ₹3000 पेंशन और सस्ता लोन की पूरी जानकारी
पोस्ट ऑडियोखबर सुनने के लिए बटन दबाएँ
 अवतार न्यूज़
 संवाददाता
PM Kisan Samman Nidhi Yojana क्या है?
प्रधानमंत्री किसान सम्मान निधि योजना यानी PM-KISAN केंद्र सरकार की प्रमुख किसान कल्याण योजना है। इसके तहत पात्र किसान परिवारों को हर वर्ष ₹6,000 की आर्थिक सहायता देने का प्रावधान है। यह राशि निर्धारित पात्रता और नियमों के अनुसार सीधे लाभार्थी के बैंक खाते में किस्तों के माध्यम से भेजी जाती है।
योजना का उद्देश्य किसानों को खेती से जुड़े छोटे-बड़े खर्चों में आर्थिक सहारा देना है, ताकि उन्हें रोजमर्रा की कृषि जरूरतों के लिए पूरी तरह अनौपचारिक स्रोतों पर निर्भर न रहना पड़े।
PM-KISAN का लाभ लेने के लिए किसान का योजना के निर्धारित पात्रता मानदंडों को पूरा करना जरूरी है। साथ ही बैंक खाता, आधार और अन्य जरूरी विवरणों की स्थिति सही होना भी महत्वपूर्ण है।
PM-KISAN की राशि किस तरह मिलती है?
योजना के तहत पात्र किसान परिवार को सालाना ₹6,000 की सहायता निर्धारित किस्तों में दी जाती है। भुगतान DBT यानी Direct Benefit Transfer के माध्यम से बैंक खाते में किया जाता है।
इसलिए किसानों को यह सुनिश्चित करना चाहिए कि उनका बैंक खाता सक्रिय हो, बैंक खाते से संबंधित जानकारी सही हो और योजना के लिए आवश्यक e-KYC तथा अन्य निर्धारित औपचारिकताएं पूरी हों।
यदि किसी किसान को किस्त नहीं मिल रही है तो उसे सबसे पहले अपने PM-KISAN रिकॉर्ड में बैंक विवरण, आधार संबंधी जानकारी, e-KYC और पात्रता की स्थिति जांचनी चाहिए।
PM Kisan Maandhan Yojana क्या है?
प्रधानमंत्री किसान मानधन योजना (PM-KMY) किसानों के लिए वृद्धावस्था में सामाजिक सुरक्षा उपलब्ध कराने वाली अंशदायी पेंशन योजना है। इसका उद्देश्य पात्र छोटे और सीमांत किसानों को 60 वर्ष की आयु के बाद पेंशन का लाभ उपलब्ध कराना है।
इस योजना में किसान अपनी उम्र के आधार पर निर्धारित राशि का अंशदान करता है। केंद्र सरकार भी निर्धारित नियमों के अनुसार किसान के अंशदान के बराबर योगदान करती है।
योजना के तहत पात्र किसान को 60 वर्ष की आयु पूरी होने के बाद ₹3,000 प्रति माह तक की सुनिश्चित पेंशन का प्रावधान है, जो योजना के नियमों एवं पात्रता शर्तों के अधीन है।
PM Kisan Maandhan में कौन किसान शामिल हो सकते हैं?
इस योजना में सामान्य तौर पर 18 से 40 वर्ष की आयु वाले छोटे और सीमांत किसान पात्रता के दायरे में आते हैं, बशर्ते वे योजना की अन्य निर्धारित शर्तों को पूरा करते हों।
किसान की उम्र जितनी कम होती है, निर्धारित मासिक अंशदान भी उसी के अनुसार तय होता है। उम्र बढ़ने के साथ अंशदान की राशि अलग हो सकती है।
इस योजना का मुख्य उद्देश्य किसानों को खेती की आय पर निर्भर रहने के साथ-साथ बुढ़ापे में नियमित सामाजिक सुरक्षा प्रदान करना है।
60 साल के बाद कितनी पेंशन?
योजना की निर्धारित शर्तें पूरी करने वाले किसान को 60 वर्ष की उम्र के बाद ₹3,000 प्रति माह तक की पेंशन मिलने का प्रावधान है।
इस हिसाब से सालभर में पेंशन की राशि ₹36,000 तक हो सकती है। हालांकि वास्तविक लाभ योजना में किसान की सदस्यता और लागू नियमों पर निर्भर करेगा।
किसान मानधन योजना में पति-पत्नी दोनों पात्र होने और अलग-अलग सदस्य के रूप में शामिल होने की स्थिति में नियमों के अनुसार दोनों को पेंशन लाभ मिल सकता है।
किसान क्रेडिट कार्ड यानी KCC क्या है?
किसान क्रेडिट कार्ड (KCC) किसानों को कृषि कार्यों के लिए बैंकिंग व्यवस्था से ऋण उपलब्ध कराने की महत्वपूर्ण सुविधा है। इसके जरिए किसान बीज, खाद, कीटनाशक, कृषि मजदूरी और अन्य कृषि संबंधी जरूरतों के लिए ऋण ले सकते हैं।
KCC की सुविधा का उद्देश्य किसानों को खेती के मौसम में समय पर वित्तीय संसाधन उपलब्ध कराना है। इससे किसान अपनी कृषि जरूरतों के लिए संस्थागत ऋण व्यवस्था का इस्तेमाल कर सकते हैं।
KCC के माध्यम से मिलने वाली ऋण सीमा किसान की जमीन, फसल, कृषि गतिविधि, बैंक के आकलन और लागू नियमों के आधार पर तय की जाती है।
KCC पर सस्ता कृषि ऋण कैसे मिलता है?
किसान क्रेडिट कार्ड के तहत कृषि ऋण पर ब्याज दर और ब्याज में राहत से जुड़े नियम सरकार की संबंधित योजनाओं तथा बैंक की शर्तों के अनुसार लागू होते हैं।
समय पर ऋण चुकाने वाले पात्र किसानों को लागू सरकारी ब्याज सहायता या प्रोत्साहन का लाभ मिल सकता है। इसलिए किसान को KCC लेते समय बैंक से लागू ब्याज दर, ब्याज सहायता, समय पर भुगतान पर उपलब्ध लाभ, ऋण सीमा और पुनर्भुगतान की अवधि की पूरी जानकारी लेनी चाहिए।
यह भी ध्यान रखना जरूरी है कि KCC में मिलने वाली वास्तविक ऋण सुविधा हर किसान के लिए समान नहीं होती। बैंक किसान की पात्रता और कृषि जरूरत के आधार पर सीमा तय करता है।
KCC से किन जरूरतों के लिए पैसा लिया जा सकता है?
किसान क्रेडिट कार्ड का इस्तेमाल मुख्य रूप से कृषि और उससे जुड़ी जरूरतों के लिए किया जाता है। इनमें फसल उत्पादन से जुड़े खर्च, बीज, खाद, कीटनाशक, मजदूरी तथा अन्य कृषि गतिविधियां शामिल हो सकती हैं।
कई मामलों में KCC सुविधा को कृषि से जुड़ी अन्य गतिविधियों तक भी विस्तारित किया गया है। पशुपालन और मत्स्य पालन जैसी संबद्ध गतिविधियों के लिए भी पात्र किसानों को निर्धारित नियमों के अनुसार KCC सुविधा मिल सकती है।
PM Kisan और KCC में क्या अंतर है?
PM-KISAN और KCC को एक ही योजना समझना सही नहीं है।
PM-KISAN के तहत पात्र किसान को सरकारी आर्थिक सहायता मिलती है, जबकि KCC के माध्यम से किसान को बैंक से कृषि ऋण की सुविधा मिलती है।
सरल भाषा में समझें तो PM-KISAN में सरकार की ओर से निर्धारित आर्थिक सहायता मिलती है, जबकि KCC में किसान को ऋण मिलता है जिसे निर्धारित शर्तों के अनुसार वापस करना होता है।
वहीं PM-Kisan Maandhan का उद्देश्य किसान को वृद्धावस्था में पेंशन के रूप में सामाजिक सुरक्षा देना है।
किसानों के लिए तीनों योजनाएं क्यों महत्वपूर्ण हैं?
किसान की आर्थिक जरूरत खेती के अलग-अलग चरणों में अलग होती है। खेती के दौरान तत्काल खर्च के लिए ऋण की आवश्यकता हो सकती है, जबकि नियमित आर्थिक सहायता छोटे खर्चों में मदद कर सकती है और वृद्धावस्था में पेंशन सामाजिक सुरक्षा प्रदान कर सकती है।
इसी वजह से PM-KISAN, PM-Kisan Maandhan और KCC तीन अलग-अलग जरूरतों को पूरा करने वाली योजनाओं के रूप में देखी जाती हैं।
हालांकि किसी किसान को इन योजनाओं का लाभ मिलेगा या नहीं, यह उसकी उम्र, भूमि और कृषि गतिविधि, आय तथा अन्य पात्रता शर्तों और संबंधित योजना के नियमों पर निर्भर करता है।
किसान कैसे करें आवेदन और जानकारी की जांच?
PM-KISAN से जुड़ी जानकारी और लाभार्थी की स्थिति की जांच आधिकारिक PM-KISAN पोर्टल के माध्यम से की जा सकती है। किसान अपने रिकॉर्ड में e-KYC, बैंक खाते और भुगतान की स्थिति भी जांच सकते हैं।
PM-Kisan Maandhan के लिए पात्र किसान निर्धारित CSC या संबंधित आधिकारिक माध्यम से पंजीकरण और जानकारी प्राप्त कर सकते हैं।
KCC के लिए किसान अपने नजदीकी बैंक शाखा में संपर्क कर आवेदन प्रक्रिया, जरूरी दस्तावेज, ऋण सीमा, ब्याज दर और पुनर्भुगतान की शर्तों की जानकारी ले सकते हैं।
किसान किसी भी योजना के नाम पर अनधिकृत व्यक्ति को पैसा देने से बचें और आवेदन के लिए केवल आधिकारिक पोर्टल, CSC या संबंधित बैंक/सरकारी कार्यालय का इस्तेमाल करें।
जरूरी दस्तावेज
योजना के अनुसार दस्तावेज अलग-अलग हो सकते हैं। सामान्य तौर पर किसान से आधार कार्ड, बैंक खाते की जानकारी, भूमि संबंधी दस्तावेज, मोबाइल नंबर और अन्य निर्धारित दस्तावेज मांगे जा सकते हैं।
KCC के मामले में बैंक किसान की कृषि भूमि, फसल और ऋण संबंधी जानकारी के आधार पर अतिरिक्त दस्तावेज मांग सकता है।
इसलिए आवेदन करने से पहले संबंधित बैंक या आधिकारिक योजना पोर्टल से वर्तमान दस्तावेज सूची की पुष्टि करना जरूरी है।
किसानों को किन बातों का ध्यान रखना चाहिए?
किसानों को अपनी बैंकिंग और योजना से संबंधित जानकारी समय-समय पर अपडेट रखनी चाहिए। PM-KISAN का लाभ लेने वाले किसानों को e-KYC और बैंक खाते से संबंधित स्थिति जांचते रहना चाहिए।
KCC धारकों को ऋण की सीमा, ब्याज, भुगतान की अंतिम तारीख और खाते की स्थिति की जानकारी रखनी चाहिए। समय पर भुगतान से जुड़े किसी भी लाभ के लिए बैंक द्वारा बताई गई शर्तों का पालन करना जरूरी है।
वहीं PM-Kisan Maandhan में शामिल किसान अपने अंशदान और सदस्यता की स्थिति पर नजर रखें, ताकि भविष्य में पेंशन लाभ प्राप्त करने में समस्या न हो।
PM-KISAN, PM-Kisan Maandhan और KCC किसानों के लिए अलग-अलग प्रकार की वित्तीय सुविधाएं उपलब्ध कराते हैं। PM-KISAN के जरिए पात्र किसानों को प्रत्यक्ष आर्थिक सहायता, PM-Kisan Maandhan के जरिए पात्र किसानों को वृद्धावस्था पेंशन और KCC के जरिए कृषि जरूरतों के लिए संस्थागत ऋण सुविधा मिलती है।
किसान इन योजनाओं का लाभ लेने से पहले अपनी पात्रता, आवश्यक दस्तावेज, बैंकिंग स्थिति और लागू नियमों की जानकारी आधिकारिक माध्यम से जरूर जांचें। योजनाओं के नियम, ब्याज दर, पात्रता और प्रक्रियाओं में समय-समय पर बदलाव हो सकते हैं, इसलिए नवीनतम जानकारी के लिए संबंधित सरकारी पोर्टल, CSC या बैंक से पुष्टि करना जरूरी है।
संबंधित खबरें
कमेंट करें
अपनी राय साझा करें