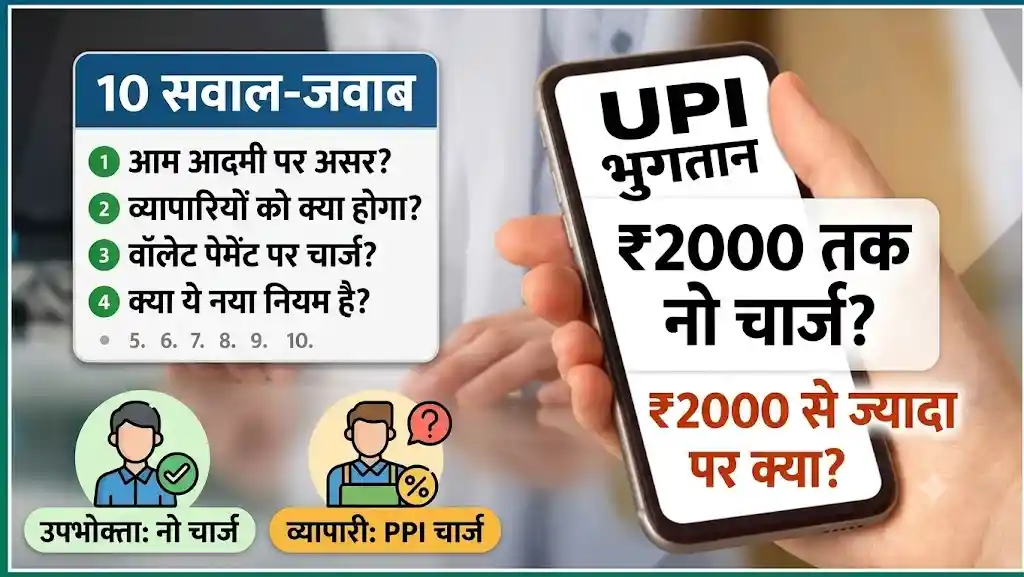
 UPI Payment Charges: देश में डिजिटल पेमेंट का सबसे लोकप्रिय माध्यम बन चुके UPI को लेकर समय-समय पर चार्ज और फीस से जुड़ी खबरें सामने आती रहती हैं। खासकर जब किसी खबर या सोशल मीडिया पोस्ट में यह दावा किया जाता है कि ₹2,000 तक के UPI पेमेंट पर कोई चार्ज नहीं लगेगा और इससे अधिक भुगतान पर शुल्क देना पड़ सकता है, तो आम लोगों के बीच कई सवाल पैदा हो जाते हैं।
UPI से ₹2,000 तक पेमेंट फ्री? ₹2,000 से ज्यादा पर क्या होगा, 10 सवाल-जवाब में जानें पूरा नियम
पोस्ट ऑडियोखबर सुनने के लिए बटन दबाएँ
 अवतार न्यूज़
 संवाददाता
क्या सच में ₹2,000 से अधिक का UPI भुगतान करने पर ग्राहक से चार्ज लिया जाएगा? क्या हर UPI ट्रांजैक्शन पर शुल्क लगेगा? क्या दुकानदार से अलग चार्ज लिया जाता है? क्या UPI से पैसे भेजने वाले व्यक्ति को अतिरिक्त रकम देनी होगी?
इन सभी सवालों को समझने के लिए सबसे पहले यह जानना जरूरी है कि UPI पेमेंट में ग्राहक से लिया जाने वाला शुल्क, व्यापारी से संबंधित शुल्क और UPI के अलग-अलग प्रकार के लेनदेन—इन सबको एक ही चीज नहीं माना जा सकता।
आइए 10 महत्वपूर्ण सवाल-जवाब के जरिए पूरा मामला आसान भाषा में समझते हैं।
UPI क्या है और इससे पेमेंट कैसे होता है?
UPI यानी Unified Payments Interface भारत की तत्काल डिजिटल भुगतान प्रणाली है। इसकी मदद से बैंक खाते से सीधे दूसरे बैंक खाते में पैसे भेजे जा सकते हैं।
Google Pay, PhonePe, Paytm, BHIM और कई बैंकिंग ऐप के माध्यम से UPI भुगतान किया जाता है।
UPI की सबसे बड़ी खासियत यह है कि ग्राहक को बैंक अकाउंट नंबर और IFSC जैसी जानकारी बार-बार डालने की जरूरत नहीं पड़ती। UPI ID, मोबाइल नंबर, QR कोड या अन्य उपलब्ध विकल्पों के जरिए भुगतान किया जा सकता है।
यही वजह है कि छोटे दुकानदारों से लेकर बड़े कारोबार तक UPI का इस्तेमाल तेजी से बढ़ा है।
सवाल 1: क्या ₹2,000 तक के UPI पेमेंट पर कोई चार्ज नहीं लगता?
जवाब: सामान्य ग्राहक-से-ग्राहक UPI भुगतान के मामले में केवल ₹2,000 की सीमा के आधार पर ग्राहक से चार्ज लगने की बात समझना सही नहीं है।
यहां एक महत्वपूर्ण अंतर समझना जरूरी है। UPI ट्रांजैक्शन के अलग-अलग प्रकार होते हैं और ग्राहक से शुल्क लिया जाना तथा व्यापारी से संबंधित भुगतान शुल्क अलग विषय हैं।
इसलिए केवल यह देखकर कि भुगतान ₹2,000 से कम है या अधिक, यह निष्कर्ष नहीं निकालना चाहिए कि ग्राहक से अनिवार्य रूप से UPI चार्ज लिया जाएगा।
सवाल 2: फिर ₹2,000 की लिमिट की चर्चा क्यों होती है?
जवाब: ₹2,000 का आंकड़ा मुख्य रूप से छोटे व्यापारियों को किए जाने वाले कुछ UPI भुगतानों और MDR (Merchant Discount Rate) से जुड़े नियमों की चर्चाओं में सामने आता है।
यही वजह है कि कई बार लोग इसे ग्राहक द्वारा किए जाने वाले हर UPI भुगतान की सीमा समझ लेते हैं।
लेकिन ₹2,000 का आंकड़ा देखकर यह मान लेना कि ₹2,000 से ऊपर UPI करने पर हर ग्राहक से फीस कटेगी, सही निष्कर्ष नहीं है।
सवाल 3: अगर मैं ₹2,500 का UPI पेमेंट करता हूं तो क्या मेरे बैंक खाते से अतिरिक्त पैसा कटेगा?
जवाब: केवल भुगतान राशि ₹2,000 से अधिक होने के कारण ग्राहक के खाते से स्वतः कोई अतिरिक्त UPI शुल्क कट जाएगा—ऐसा सामान्य नियम मानना सही नहीं है।
उदाहरण के लिए अगर आपको किसी व्यक्ति को ₹2,500 भेजना है और आपका बैंक/ऐप उस ट्रांजैक्शन को सामान्य UPI भुगतान के रूप में प्रोसेस करता है, तो केवल ₹2,500 होने के कारण अलग से ग्राहक शुल्क लगना जरूरी नहीं है।
हालांकि बैंक, ऐप, कार्ड-आधारित भुगतान या किसी विशेष सेवा के अपने अलग नियम हो सकते हैं। इसलिए किसी विशेष भुगतान विकल्प को इस्तेमाल करने से पहले उसके शुल्क की जानकारी देखना बेहतर है।
सवाल 4: क्या दुकानदार को ₹2,000 से ज्यादा का UPI पेमेंट करने पर चार्ज देना पड़ सकता है?
जवाब: यहां सबसे ज्यादा कंफ्यूजन होता है।
UPI में ग्राहक द्वारा भुगतान करना और व्यापारी के लिए लागू शुल्क व्यवस्था दो अलग विषय हैं।
कुछ व्यापारी भुगतान व्यवस्थाओं में MDR या संबंधित शुल्क के नियम लागू हो सकते हैं। लेकिन इसका मतलब यह नहीं है कि हर स्थिति में ग्राहक से अलग से वही शुल्क वसूल किया जाएगा।
व्यापारी के बैंक, पेमेंट सर्विस प्रोवाइडर, भुगतान का तरीका और लागू नियमों के आधार पर स्थिति अलग हो सकती है।
इसलिए दुकानदार अगर कहता है कि “₹2,000 से ज्यादा UPI पर चार्ज लगेगा”, तो ग्राहक को यह पूछना चाहिए कि किस भुगतान माध्यम और किस शुल्क नियम के तहत यह चार्ज लिया जा रहा है।
सवाल 5: MDR क्या होता है?
जवाब: MDR का पूरा नाम Merchant Discount Rate है।
सरल भाषा में समझें तो यह वह शुल्क है जो किसी व्यापारी के डिजिटल भुगतान को स्वीकार करने से जुड़ी भुगतान व्यवस्था में लगाया जा सकता है।
यह शुल्क ग्राहक द्वारा सीधे भुगतान करने वाली राशि से अलग अवधारणा है।
यही कारण है कि UPI से जुड़े चार्ज की खबर पढ़ते समय MDR, ग्राहक शुल्क और व्यापारी शुल्क को अलग-अलग समझना बहुत जरूरी है।
सवाल 6: क्या हर UPI पेमेंट पर MDR लगता है?
जवाब: नहीं, ऐसा सामान्य रूप से नहीं कहा जा सकता।
UPI भुगतान के प्रकार, व्यापारी का खाता, भुगतान का माध्यम और उस समय लागू नियमों के आधार पर शुल्क व्यवस्था अलग हो सकती है।
इसलिए सोशल मीडिया पर चल रहे किसी एक दावे के आधार पर यह कहना कि “अब हर UPI पेमेंट पर चार्ज लगेगा” भ्रामक हो सकता है।
खास तौर पर ग्राहक-से-ग्राहक यानी P2P भुगतान और व्यापारी को किए गए P2M भुगतान के बीच अंतर समझना जरूरी है।
सवाल 7: P2P और P2M UPI पेमेंट में क्या अंतर है?
जवाब: इसे बहुत आसान उदाहरण से समझिए।
P2P यानी Person to Person
जब आप अपने दोस्त, रिश्तेदार या किसी अन्य व्यक्ति को UPI से पैसे भेजते हैं, तो यह सामान्य तौर पर P2P भुगतान कहलाता है।
उदाहरण:
आपने अपने दोस्त को ₹1,500 भेजे।
यह व्यक्ति से व्यक्ति का भुगतान है।
P2M यानी Person to Merchant
जब आप किसी दुकान, होटल, पेट्रोल पंप या अन्य व्यापारी को QR कोड स्कैन करके भुगतान करते हैं, तो यह P2M भुगतान हो सकता है।
उदाहरण:
आपने दुकान पर ₹2,500 का सामान खरीदा और QR स्कैन करके भुगतान किया।
यह व्यापारी को किया गया भुगतान है।
दोनों के नियमों को एक जैसा मानना सही नहीं है।
सवाल 8: क्या दुकानदार ग्राहक से UPI चार्ज वसूल सकता है?
जवाब: किसी भी अतिरिक्त शुल्क की मांग को केवल “UPI चार्ज” कहकर स्वीकार कर लेना उचित नहीं है।
अगर कोई व्यापारी कहता है कि UPI से भुगतान करने पर अतिरिक्त पैसा देना होगा, तो ग्राहक को यह समझना चाहिए कि वह शुल्क किस आधार पर लगाया जा रहा है।
विशेष रूप से ग्राहक को यह नहीं मान लेना चाहिए कि ₹2,000 पार करते ही UPI पर सरकारी तौर पर ग्राहक से अनिवार्य चार्ज लग जाता है।
यदि किसी भुगतान माध्यम पर अलग शुल्क लागू है, तो उसके नियम और शर्तें देखना जरूरी है।
सवाल 9: क्या ₹2,000 से ज्यादा का UPI पेमेंट करना बंद कर देना चाहिए?
जवाब: नहीं।
सिर्फ ₹2,000 की चर्चा के आधार पर UPI का इस्तेमाल बंद करने की जरूरत नहीं है।
अगर आपको ₹2,500, ₹5,000 या उससे अधिक का वैध भुगतान करना है, तो पहले यह देखिए कि:
- आपका बैंक उस ट्रांजैक्शन को अनुमति देता है या नहीं।
- आपकी दैनिक UPI लिमिट कितनी है।
- भुगतान का प्रकार क्या है।
- व्यापारी को भुगतान किया जा रहा है या किसी व्यक्ति को।
- आपके बैंक या भुगतान सेवा प्रदाता की कोई विशेष फीस लागू है या नहीं।
- ट्रांजैक्शन पूरा होने से पहले ऐप पर दिखाई जाने वाली जानकारी क्या कहती है।
ध्यान रखें कि UPI की ट्रांजैक्शन लिमिट और UPI शुल्क दो अलग-अलग चीजें हैं।
सवाल 10: UPI पेमेंट करते समय ग्राहक को किन बातों का ध्यान रखना चाहिए?
जवाब: UPI इस्तेमाल करते समय सिर्फ चार्ज ही नहीं, बल्कि साइबर सुरक्षा का भी ध्यान रखना बेहद जरूरी है।
1. QR कोड स्कैन करने से पहले नाम देखें
भुगतान करने से पहले स्क्रीन पर दिखाई देने वाले प्राप्तकर्ता के नाम को जरूर जांचें।
2. UPI PIN किसी को न बताएं
UPI PIN केवल भुगतान को अधिकृत करने के लिए होता है। बैंक या कोई वास्तविक संस्था आपसे फोन पर UPI PIN नहीं मांगती।
3. पैसे प्राप्त करने के लिए PIN नहीं डालना होता
अगर कोई व्यक्ति कहता है कि पैसे प्राप्त करने के लिए UPI PIN डालिए, तो सावधान हो जाएं।
4. स्क्रीन शेयरिंग से बचें
अनजान व्यक्ति के कहने पर मोबाइल में स्क्रीन-शेयरिंग या रिमोट-कंट्रोल ऐप इंस्टॉल न करें।
5. भुगतान से पहले रकम जांचें
Pay बटन दबाने से पहले राशि को दोबारा जरूर जांचें।
6. SMS और बैंक स्टेटमेंट देखें
भुगतान के बाद बैंक खाते से कितनी रकम कटी है, यह जरूर जांचें।
₹2,000 वाले UPI चार्ज की खबर को कैसे समझें?
पूरे मामले का सबसे महत्वपूर्ण हिस्सा यही है।
अगर कहीं यह लिखा है कि “₹2,000 तक UPI फ्री है और इसके बाद चार्ज लगेगा”, तो तुरंत यह निष्कर्ष न निकालें कि हर ग्राहक को ₹2,000 से अधिक भुगतान करने पर शुल्क देना पड़ेगा।
पहले यह पता करें कि खबर में किस तरह के UPI भुगतान की बात हो रही है।
क्या वह:
- P2P भुगतान है?
- P2M भुगतान है?
- किसी खास व्यापारी श्रेणी से संबंधित है?
- MDR से संबंधित है?
- किसी बैंक/ऐप की विशेष सेवा से संबंधित है?
- या केवल सोशल मीडिया पर वायरल दावा है?
इन सवालों के जवाब मिलने के बाद ही चार्ज की वास्तविक स्थिति स्पष्ट होगी।
उदाहरण से समझिए
मान लीजिए आपने किसी दोस्त को ₹1,000 भेजे।
यह व्यक्ति-से-व्यक्ति भुगतान है।
अब आपने किसी दुकान पर ₹2,500 का सामान खरीदा और QR कोड से भुगतान किया।
यह व्यापारी भुगतान है।
दोनों ट्रांजैक्शन में राशि अलग है, लेकिन केवल राशि के आधार पर यह तय नहीं किया जा सकता कि ग्राहक से कौन-सा शुल्क लिया जाएगा।
इसीलिए ₹2,000 की सीमा को UPI के हर प्रकार के भुगतान पर लागू सामान्य ग्राहक शुल्क सीमा समझना सही नहीं है।
क्या UPI यूजर्स को घबराने की जरूरत है?
फिलहाल सबसे जरूरी बात यह है कि UPI शुल्क से जुड़ी किसी भी खबर को आधिकारिक नियमों के संदर्भ में समझा जाए।
सोशल मीडिया पर अक्सर आधी जानकारी के साथ पोस्ट वायरल हो जाती हैं। इसमें ₹2,000 जैसी किसी सीमा का जिक्र देखकर लोग समझ लेते हैं कि इससे ज्यादा भुगतान पर सीधे बैंक खाते से चार्ज कटेगा।
लेकिन UPI व्यवस्था में लेनदेन का प्रकार, व्यापारी भुगतान, MDR और ग्राहक शुल्क अलग-अलग अवधारणाएं हैं।
इसलिए कोई भी नया शुल्क लागू होने की खबर सामने आने पर बैंक, NPCI या संबंधित आधिकारिक सूचना को आधार बनाना सबसे सुरक्षित तरीका है।
UPI भारत में डिजिटल भुगतान का सबसे महत्वपूर्ण माध्यम बन चुका है। छोटी रकम से लेकर बड़े भुगतान तक करोड़ों लोग इसका इस्तेमाल करते हैं।
₹2,000 तक UPI भुगतान और उससे अधिक भुगतान को लेकर वायरल होने वाली खबरों को समझते समय सबसे जरूरी है कि ग्राहक शुल्क और व्यापारी से जुड़े शुल्क के बीच अंतर किया जाए।
सिर्फ ₹2,000 से अधिक भुगतान होने के कारण हर ग्राहक से अनिवार्य रूप से UPI शुल्क कटेगा—ऐसा सामान्य निष्कर्ष नहीं निकालना चाहिए।
अगर किसी विशेष बैंक, ऐप या व्यापारी की ओर से शुल्क बताया जा रहा है, तो भुगतान करने से पहले उसकी शर्तें और लागू नियम जरूर जांचें।
नोट: UPI शुल्क से जुड़े नियम समय-समय पर बदल सकते हैं। किसी भी नए शुल्क या सीमा को अंतिम रूप से मानने से पहले NPCI, RBI, बैंक या संबंधित भुगतान सेवा प्रदाता की ताजा आधिकारिक सूचना जरूर देखें।
संबंधित खबरें
कमेंट करें
अपनी राय साझा करें